Como num piscar de olhos, o ano se fechou novamente. E ao contrário da crença comum, é realmente agora que a década de 2010 se fecha, e não em 2019.
Ao contrário do que tantos post das redes sociais pareceram dizer, eu não considerei 2020 o “ano perdido” da
pandemia
. Muito pelo contrário: ao olhar para trás e averiguar tanto os momentos positivos quanto os negativos, posso ver que o output do ano foi melhor do que o esperado. Porém, é da natureza primal do ser humano “esquecer-se” dos momentos bons e
focar nos aspectos ruins da vida
, o que nos torna pessimistas por natureza.
Estes aspectos causam nossa
percepção
a ser distorcida, e ao passo que nós podemos, sim, utilizar os nossos
erros pessoais cometidos
como uma ferramenta para apenas melhorar nossas vidas, a maioria de nós reage de forma negativa quando pensando demais nestes pontos negativos, podendo eventualmente até tocar na
depressão
.
Portanto, é importante de vez em quando parar e olhar para trás na sua próppria trilha e as coisas que você conquistou para identificar as coisas boas que aconteceram dentre os acontecimentos ruim. Não precisa ser no fim do ano ou porque é fim do ano – fazer esta revisão com regularidade pode ser uma fonte de felicidade e gratidão generalizada. É um ótimo exercício para o seu bem estar a longo prazo.
Para começar e exemplificar este experimento, neste post faço um
recap
das coisas boas que aconteceram comigo em 2020, embora a percepção majoritariamente ruim deste. Simbora!
A jornada FIRE pode ser vista como uma grande viagem em direção a um
objetivo de vida bem-definido
, acompanhado de uma história completa com início, meio e fim. Ao passo que para muitos o
início
já foi escrito e o meio é aquilo que estão vivendo ou enfrentando atualmente, geralmente pouco se sabe do fim que a história terá e muito menos de outra parte importante: o
epílogo
do livro.
A aposentadoria precoce pós-FIRE é certamente uma recompensa merecida, mas poucos pensam sobre como passarão esta fase significante de suas vidas uma vez que obtida. E bota significante nisso: se todos almejarem a cobiçada aposentadoria aos 30 ou 40 anos de idade, sobrariam facilmente outros 40 ou 50 anos de aposentadoria pela frente. Que bom que existe aquela
regrinha
que garante a sua tranquilidade –
não é?
Como parte do
controle de riscos
, muitos blogueiros FIRE dos Estados Unidos e da Europa propõem uma solução que, segundo eles, mata dois coelhos com uma cajadada só:
livrar-se de toda a posessão material
e
passar a aposentadoria viajando o mundo
. Segundo eles, não só o custo de vida em passar temporadas em diversos países menos desenvolviedos é menor do que moradia fixa em seu país natal, mas também garante que
você sempre irá se divertir
e conhecer coisas novas para sempre. Mas será que essa realidade FIRE do primeiro mundo pode vir a se aplicar para o FIRE brasileiro?
Eu particularmente discordo deste “nomadismo perene” como uma bala de prata tanto para o FIRE ou a procura da felicidade. Veja neste episódio mais por quê.
A previsão do tempo da segunda-feira era de chuva, mas o serviço de meteorologia agiu rapidamente durante a madrugada e conseguiu reverter o clima, fazendo as nuvens se dissiparem com seus canhões de ultrassom. Ótimas notícias, você pensa, enquanto deixa os seus assistentes mecânicos da sua casa lavarem o seu corpo e ajeitarem o seu cabelo enquanto assiste as notícias pelo espelho do banheiro.
Você toma o café da manhã e sai de casa em direção ao ponto do ônibus-cóptero, que irá levá-lo voando até seu local de trabalho. Durante o caminho, alguns vendedores com seus dispositivos voadores pessoais aproximam-se da sua janela para oferecer-lhe algumas barganhas, mas você os dispensa.
Ao chegar no trabalho, estica a mão fora da janela para pegar a correspondência do carteiro que a entrega enquanto contorna o prédio com seu avião pessoal portátil, e começa o batente – mas não consegue parar de pensar nas suas férias mês que vem, quando irá visitar o fundo do mar de submarino e andar de golfinhos com sua família.
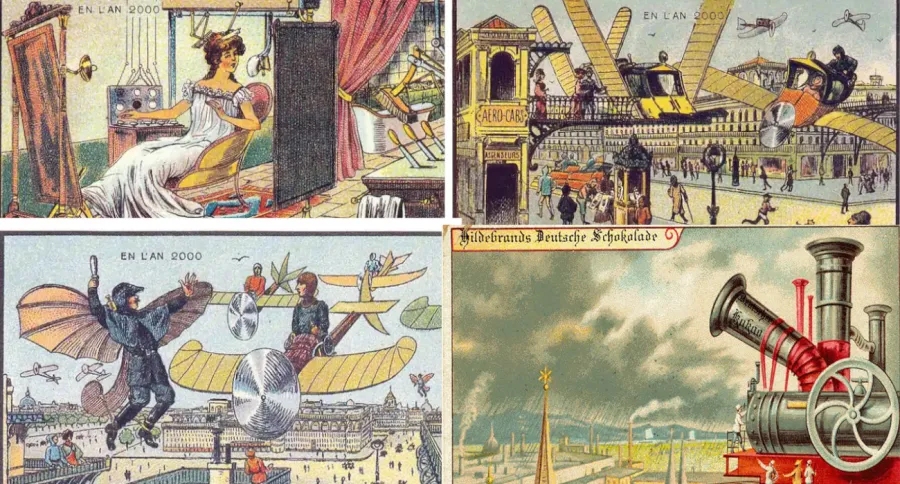
Cena de ficção científica? Acredite, esta cena era exatamente o que as pessoas da Europa no ano 1900
imaginaram como seria o ano 2000
. Se você procurar por isso no Google, vai encontrar diversas imagens retro-futurísticas sobre os anos 2000 que são simplesmente ridículas para nossos padrões atuais. E ainda assim, não podemos deixar de considerar como as pessoas
realmente
acreditavam nesta visão do futuro como uma
certeza
. Certamente, segundo elas, nosso futuro terá tudo isso que temos hoje, além de muito mais e melhor do que temos hoje.
Acredite, este era o ano 2000 conforme imaginado pelos Europeus do ano 1900.
Porém, pouco deste otimismo todo se materializou ao longo da história: houveram duas grandes guerras, grandes crises econômicas e miséria, doenças e diversas outras catástrofes humanas. Sem contar que até hoje parte dos “desejos” dos nossos ancestrais de 100 anos atrás ainda não se materializou, e – desculpem-me, fãs dos carros voadores – nem está próxima de acontecer.
Esta realização nos mostra uma característica interessante da natureza humana sobre a nossa idéia do futuro: sempre temos
expectativas positivas
sobre eles, costumando imaginar que nossa vida no futuro será uma versão melhorada da nossa atual. A realidade, porém, é como o grande investidor Ray Dalio, gestor da Blackwater and Partners, afirma em seu livro
Principles
: o futuro frequentemente é
radicalmente diferente
da nossa expectativa. E ao contrário de uma simples imaginação de ficção, quando se trata do nosso próprio futuro
financeiro
, as consequências de um “erro de cálculo” podem ser muito mais devastadoras, especialmente se predicarmos em idéias utópicas como a de que
nosso salário será sempre garantido
.
Como podemos nos prevenir contra um futuro que ninguém consegue prever com consistência, e que frequentemente é pior do que imaginamos? Vejamos neste post.
2020: um exemplo recente
Talvez não haja melhor exemplo para este conceito do que o
Cisne Negro da pandemia COVID-19
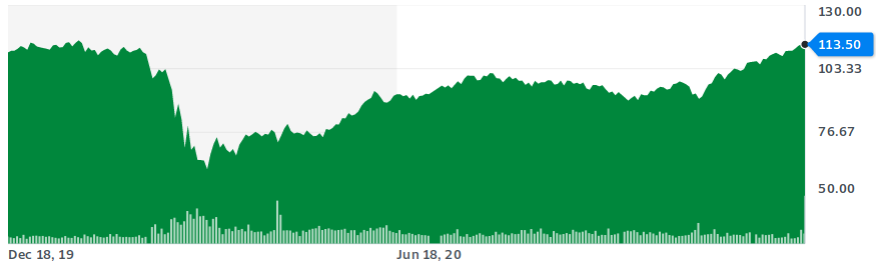
. Ao fim de 2019, um bull market global jubilante trouxe expectativas altas para todos os aspectos da prosperidade mundial. Não haviam impecílios para o crescimento da bolsa brasileira também, que seguia em uma alta crescente batendo os 100 mil e quase os 120 mil pontos, com alguns analistas otimistas prevendo até 200 mil pontos em 2020.
Avançando apenas alguns meses à frente, muitos conheceram em primeira mão o termo
circuit breaker
da bolsa
.
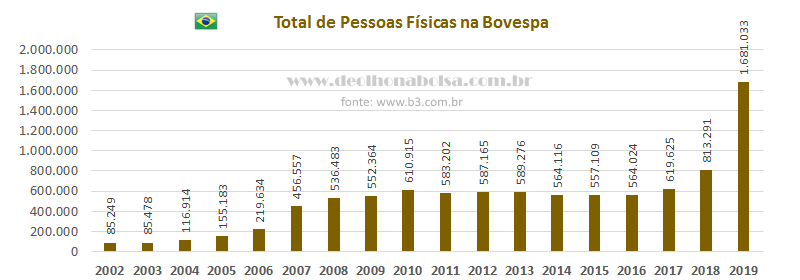
Os efeitos foram devastadores, o “milhão e meio de CPFs” da B3 (número que
mais que dobrou
entre 2018 e 2019) sentiu o chão se abrir sob os seus pés e muitos no pânico desistiram da “aventura à riqueza”.
Será que o fim do mundo estava acontecendo? Ou será que era o fim do capitalismo? Muitos predicaram no acontecimento que investir em renda variável não tinha mais sentido, e de fato, talvez investir em geral não fazia mais sentido com uma
Selic cada vez mais depreciada
. E novamente, estes muitos se enganaram pois poucos meses depois a bolsa recuperou-se significantemente, até praticamente voltando ao mesmo patamar recentemente.
Parece que Dalio estava correto mesmo em dizer que o futuro é bem diferente das nossas expectativas…
Eu mesmo
senti em primeira mão
este efeito, e não posso dizer que passei por ele sem danos. Felizmente, naquele ponto, eu já possuia experiência suficiente e um
mindset
preparado, e não deixei que o pânico me levasse. Como resultado, consegui manter a calma e
aproveitar a oscilação
para justamente aportar mais no fundo e aumentar de forma significante a minha
renda passiva mensal
. Entre sofrimento e
perdas potenciais
considerados, consegui sair do meu inverno financeiro sem danos.
O que podemos tirar de lição deste acontecimento? Seria a hora de voltar a comprar ações, colocar aquele CPF que apanhou de volta na bolsa, ou será que estamos no caminho cíclico para mais uma nova crise na bolsa, já que mesmo depois de um ano a situação do Coronavírus ainda não foi resolvida?
Infelizmente, não tenho uma
bola de cristal
poderosa o suficiente para responder a estas perguntas. E como provavelmente não a terei no meu futuro próximo, preciso arranjar outra ferramenta para planejar meu futuro financeiro. Felizmente, esta ferramenta existe.
Da Grécia antiga para o seu planejamento futuro
Há quem diga que um pessimista consegue acabar com qualquer festa, mas sem sua consideração, a maioria dos projetos seria meros sonhos que nunca saíram do papel. Pessimistas abaixam a bola da imaginação infundada e acrescentam doses saudáveis de realismo, permitindo uma gestão de risco e expectativa mais eficiente.
Se o pessimismo foi criado na Grécia Antiga talvez nunca saberemos, mas existe outra filosofia lá criada que pode obter resultados similares: o
Estoicismo
. Embora não sejam pessimistas nativos, Estóicos praticam através da
visualização negativa
um experimento de pessimismo simulado – bem parecido com uma “vacina psicológica.”
Como exemplo, vamos considerar as possibilidades do mercado e das nossas finanças para os próximos dez anos. Praticando a visualização negativa, tiramos os cenários otimistas de foco e tentamos enxergar todas as outras possibilidades ruins que podem vir a acontecer, incluindo:
Cenário deprimente? Incapaz de acontecer? Lembre-se que estas eram as mesmas palavras utilizadas para descrever as possibilidades de uma queda na bolsa em 2019. O bom estóico, porém, utiliza este cenário como uma base para lastrear seu planejamento. E desta forma, podemos fazer com que nosso plano se prepare ao pior, enquanto aproveita quaisquer melhorias que acontecerem durante o período se o “pior” não se materializar.
Planejando e elaborando contra cada uma destas situações adversas, podemos nos resguardar desde agora sobrecompensando contra estas possibilidades:
Aumentando nossa renda passiva e obtendo fontes de renda alternativas.
Reavaliando nosso estilo de vida e cortando custos desnecessários.
Investindo em moeda estrangeira para proteger contra variação cambial e inflação
Utilizando este truque simples, o estoicismo trouxe o duplo benefício de conseguir preparar nosso planejamento contra uma
ameaça calculada
, e contemplar a nossa situação atual
de forma relativa
como de conforto e abundância. Não haverão surpresas desagradáveis – estas já terão sido antecipadas – e você passará a ter mais gratidão à vida atual.
Porém, e quanto aos conselhos práticos dos investimentos? Como poderíamos nos preparar para isso? Interessantemente, certa resposta pode vir novamente do próprio Ray Dalio.
Sobrevivendo às quatro estações financeiras
A maior fama de Dalio no mundo dos investimentos vem do fato que seu fundo de investimentos
All Weather
é considerado um dos mais estáveis do planeta, e que consegue apresentar ganhos
mesmo em situações quando todos parecem estar perdendo dinheiro
(ex: crise de 2008 e o dotcom). A performance deste portfólio é tão estável que desde a revelação da composição original do All Weather no livro
Money: Master the Game
de Tony Robbins, outros gestores passaram a copiar e adaptar sua composição em seus próprios fundos.
Dalio descobriu que os dois principais influenciadores da performance do mercado americano são o crescimento da economia e a
inflação
(podendo estar crescendo ou diminuindo independentemente), que explorando todas as possibilidades resultam em quatro possíveis “estações financeiras.” Preparando-se para estas possibilidades, Dalio designou seu portfólio para que em quaisquer que seja a estação, pelo menos uma parte de seu portfólio ganhará dinheiro e cancelará as perdas das demais porções – uma
gestão de risco
teoreticamente perfeita.
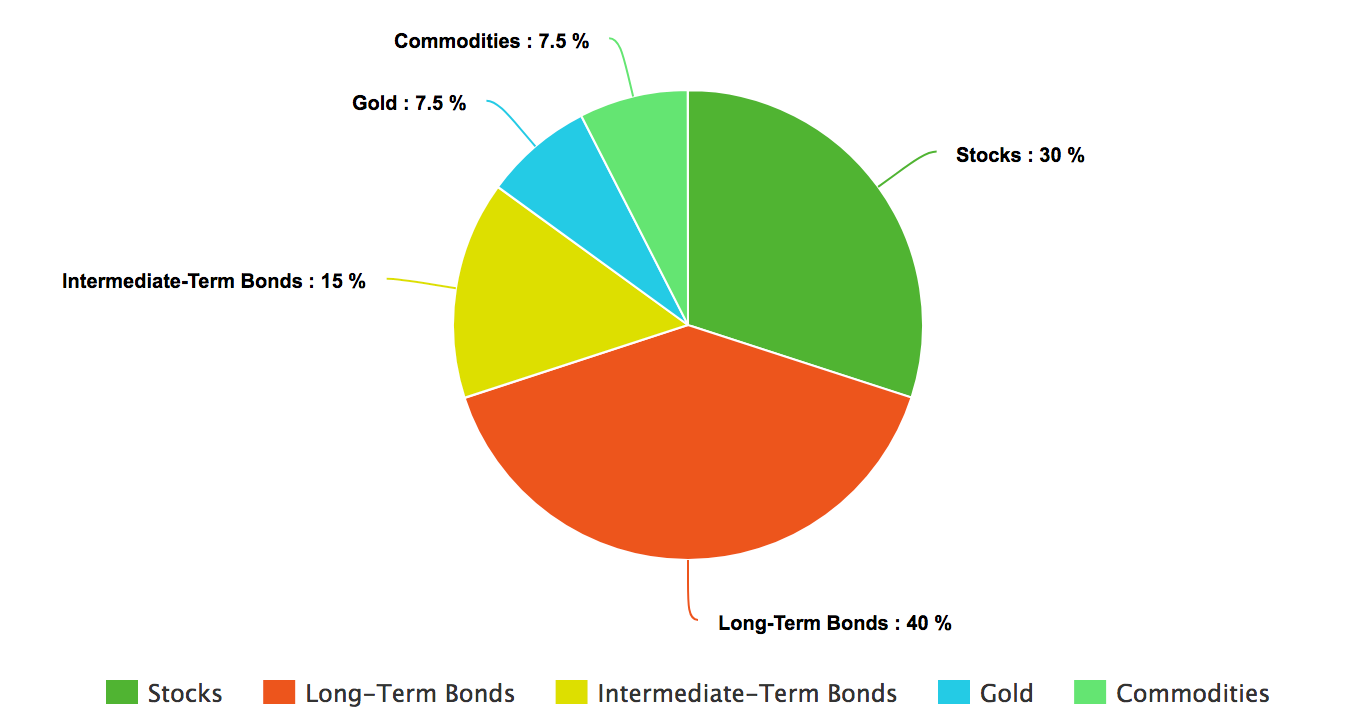
A alocação de ativos deste portfólio brutalmente eficiente não é mais nenhum segredo. Desde sua publicação no livro de Tony Robbins, a “alocação mágica” foi assunto central de várias matérias e teses divulgadas online. Além de uma dose generosa de títulos públicos (
bonds
) e ações, ela também contém porções em ouro e commodities, geralmente consideradas raras em carteiras de pequenos investidores individuais:
Então aí está: a receita mágica para o sucesso nos seus investimentos… Ou seria?
Antes de abrir o homebroker e começar a vender e comprar diversos ETFs, é importante se lembrar que esta alocação pode não ser a solução mais próxima para o seu caso; dependendo da sua
situação financeira atual
, suas prioridades podem ser radicalmente diferentes das de um gestor de um fundo com bilhões de dólares – além de uma reputação ainda mais valiosa – para manter.
Você precisa averiguar o seu caso e seus
objetivos de vida
para saber se o fundo de estabilidade perfeita é realmente o que você precisa, ou se não seria por exemplo um fundo de crescimento mais agressivo ou focado em geração de renda (
meu favorito
). É só sabendo deste objetivo primariamente que você conseguirá a sua própria bala de prata – que funciona perfeitamente para o
seu
caso.
Você acredita que é possível, ou pelo menos plausível, prever o futuro a curto e médio prazo em nossas vidas? Como lida com esta limitação na hora de planejar os seus investimentos? Escreva nos comentários.
O jogo centenário do Xadrez é sinônimo de
estratégia
. Visualização espacial, pensar cinco a dez jogadas à frente, lacrar peças e calcular sacrifícios são todos conceitos que associamos com o xadrez vencedor, e seus campeões uns verdadeiros gênios da estratégia. E sendo investidores e auto-planejadores financeiros, não é por menos que chegamos a admirar este jogo de
pensar no futuro
, mesmo que não tenhamos muito o que aprender dele.
Ou teríamos?
A verdade é que grande parte da macroestratégia do xadrez pode ser reduzida a alguns
passos simples
, que são análogos a alguns passos que seguimos no nosso próprio caminho à
independência financeira
.
Neste episódio, mostro algumas lições que nós investidores podemos tirar dos conceitos-base dos enxadristas, e outros análogos deste jogo interessante.
Seres humanos têm a capacidade de criar relacionamento com quase tudo ao seu redor. Relacionar-se com outros seres humanos é uma habilidade crucial para a vida em sociedade, e com outros animais é necessário para uma vida sedentária, utilizando-os de forma produtiva à nossa vida. Alguns artistas podem até criar relacionamentos com coisas inanimadas como um pôr-do-sol bonito e inspirador, uma paisagem impressionante, ou sonhos de consumo (você já deve ter visto gente que ama seu carro, casa, etc).
Quando se trata de dinheiro, porém, a situação fica interessante: será que o dinheiro é um conceito puramente inanimado e indistinguível? Ou seria esta percepção diferente para cada orçamento ou “lacuna” para qual dedicamos o dinheiro?
Será que o dinheiro da nossa
reserva de emergência
é hierarquicamente igual ao que temos investido e nos
gerando renda passiva
? E aquele dinheiro que gastamos rotineiramente com nossos gastos essenciais como comida, moradia e saúde – mais importantes ou menos do que os gastos com nossos sonhos de consumo? É possível amar mais o dinheiro do que outras pessoas?
Quaisquer que sejam as suas respostas para tais perguntas, estas trazem à luz um viés natural do ser humano contra um conceito rígido das finanças chamado
fungibilidade
. Palavrinha difícil e engraçada, ela simplesmente significa a característica de algum bem possuir o mesmo valor sob qualquer circunstância, independente da sua aplicação. O dinheiro é quase que o exemplo único deste conceito, que basicamente vem a dizer que um real tem sempre o mesmo valor independente de se aplicado numa coxinha, na passagem do ônibus ou se
poupado para posterioridade
. Será sempre o mesmo um real.
Este conceito de fungibilidade é importantíssimo para nossas finanças, sendo a base que permite que qualquer um enriqueça
independente de quão alto ou baixo seu salário seja
– contando que este seja administrado da maneira correta. Mas infelizmente, muitas pessoas não enxergam o dinheiro desta forma, acreditando que o valor do dinheiro muda dependendo no que ele é gasto – o que as leva a tomar decisões financeiras ruins no processo.
Todos desejamos e esperamos que o futuro será melhor e mais próspero que o passado, mas frequentemente nos
desapontamos
com os resultados. Quase sempre, porém, temos ninguém a culpar
exceto por nós mesmos
.
Manter a
disciplina e a motivação
para fazer uma mudança pessoal persistir em nossas vidas é uma tarefa difícil, especialmente ao longo prazo quando
não enxergamos imediatamente
o valor da mudança em questão. Uma visita à academia hoje demorará algumas semanas para acarretar na mudança de peso. Como conseguiremos manter uma promessa desta maneira?
Há uma famosa história nos círculos de gestão de empresas e outros assuntos de negócios que fala da corrida espacial nos anos 60 entre os Americanos e os Soviéticos. Nela, astronautas pioneiros descobriram que na ausência de gravidade (ou melhor dizendo, Microgravidade), a caneta esferográfica não consegue escrever.
Não se intimidando por esta limitação, a NASA pôs sua engenharia para trabalhar e alguns anos (e milhões de dólares) depois, a legendária
Caneta Espacial
foi desenvolvida. Capaz de escrever em qualquer posição, condição de gravidade, sob temperaturas extremas e qualquer superfície (até debaixo d’água), esta fora disponibilizada a algumas centenas de dólares por unidade às seguintes missões da NASA para documentação crítica à bordo.
Enquanto isso, no outro lado do mundo, os Russos usaram lápis…
Embora esta história não seja completamente verdadeira (mais aumentada do que inventada), ela ilustra um ponto interessante sobre o nosso raciocínio de resolução de problemas – será que não
já possuímos o suficiente
para resolver sem precisar de apoio externo?
Conheça neste episódio esta história interessante.
No fim dos anos 90, a
trilogia Matrix
revolucionou tudo que o conceito de cinema apresentava para nós. A partir de 1997 quase todos os filmes de ação começaram a colocar câmera lenta em suas cenas de armas de fogo, Kung-Fu virou o modo de combate principal dos protagonistas, e roupas escuras se tornaram a vestimenta de escolha para o protagonista
cool
.
E em paralelo ao enredo poderoso de efeitos especiais e estilização, a filosofia e a história dos filmes também foram responsáveis por cativar milhões de fãs pela série, incluindo várias referências de trabalhos históricos, como a
Alegoria da Caverna
descrita por Platão na antiguidade e provavelmente apenas conhecida em massa hoje por conta deste filme.
Em meio a tantos temas interessantes e outros highlights de uma série literalmente revolucionária, há uma cena em particular que me chama atenção do
ponto de vista FIRE
e da minha filosofia de vida pessoal que desenvolvi ao longo da minha jornada pela
educação financeira
. Nela, debate-se um dos pontos cruciais sobre o sentido da vida:
até que ponto você é útil para a sociedade?
Talvez mais importante é a pergunta que segue:
o que acontece quando você passa a não ser mais útil?
A verdade é que, quanto mais cedo você obter uma resposta para estas duas perguntas, mais preparado estará para enfrentar uma situação adversa que venha a
envolver o seu salário
, e mais apto estará a levar a vida nos seus próprios termos. Vejamos porque interpretar estas perguntas é tão crucial ao nosso planejamento pessoal, e o que pode acontecer com quem ignora ou posterga esta decisão.
Cada guru das finanças pessoais parece ter o seu próprio truque mágico, o seu golpe de mestre para fazer o que muitos consideram a parte mais difícil no processo de enriquecer:
economizar dinheiro consistentemente
.
Neste vídeo, apresento o que considero ser o primeiro – e mais importante – passo para conseguir economizar dinheiro consistentemente. E ele parte de um princípio simples, óbvio até, mas que inspirou até o economista ganhador do prêmio Nobel
Richard Thaler
.
Chegamos finalmente em Dezembro novamente, e vêm juntos o desespero e a satisfação de realizar que é hora de rever as metas do ano, mas em compensação este ano “perdido” está acabando e podemos olhar para o próximo com melhores expectativas.
Se levarmos pelos pensamentos das mídias sociais, concluiremos que o ano já foi perdido há meses, e que o simples ato de esperar o dia 31 de Dezembro chegar vai fazer que tudo melhore. Pessoalmente, eu não acho que nada deste ano fora perdido de forma alguma – tenho dito há meses que
somos nós que fazemos da quarentena aquilo que queremos
– e sinceramente não acho que 2021 será muito melhor em termos do COVID-19, pelo menos no início.
Em outros assuntos, Novembro foi um ótimo mês em termos de dividendos e aportes, e consegui voltar a praticar um hobby que há muitos anos não fazia.

 Pinguim Investidor